
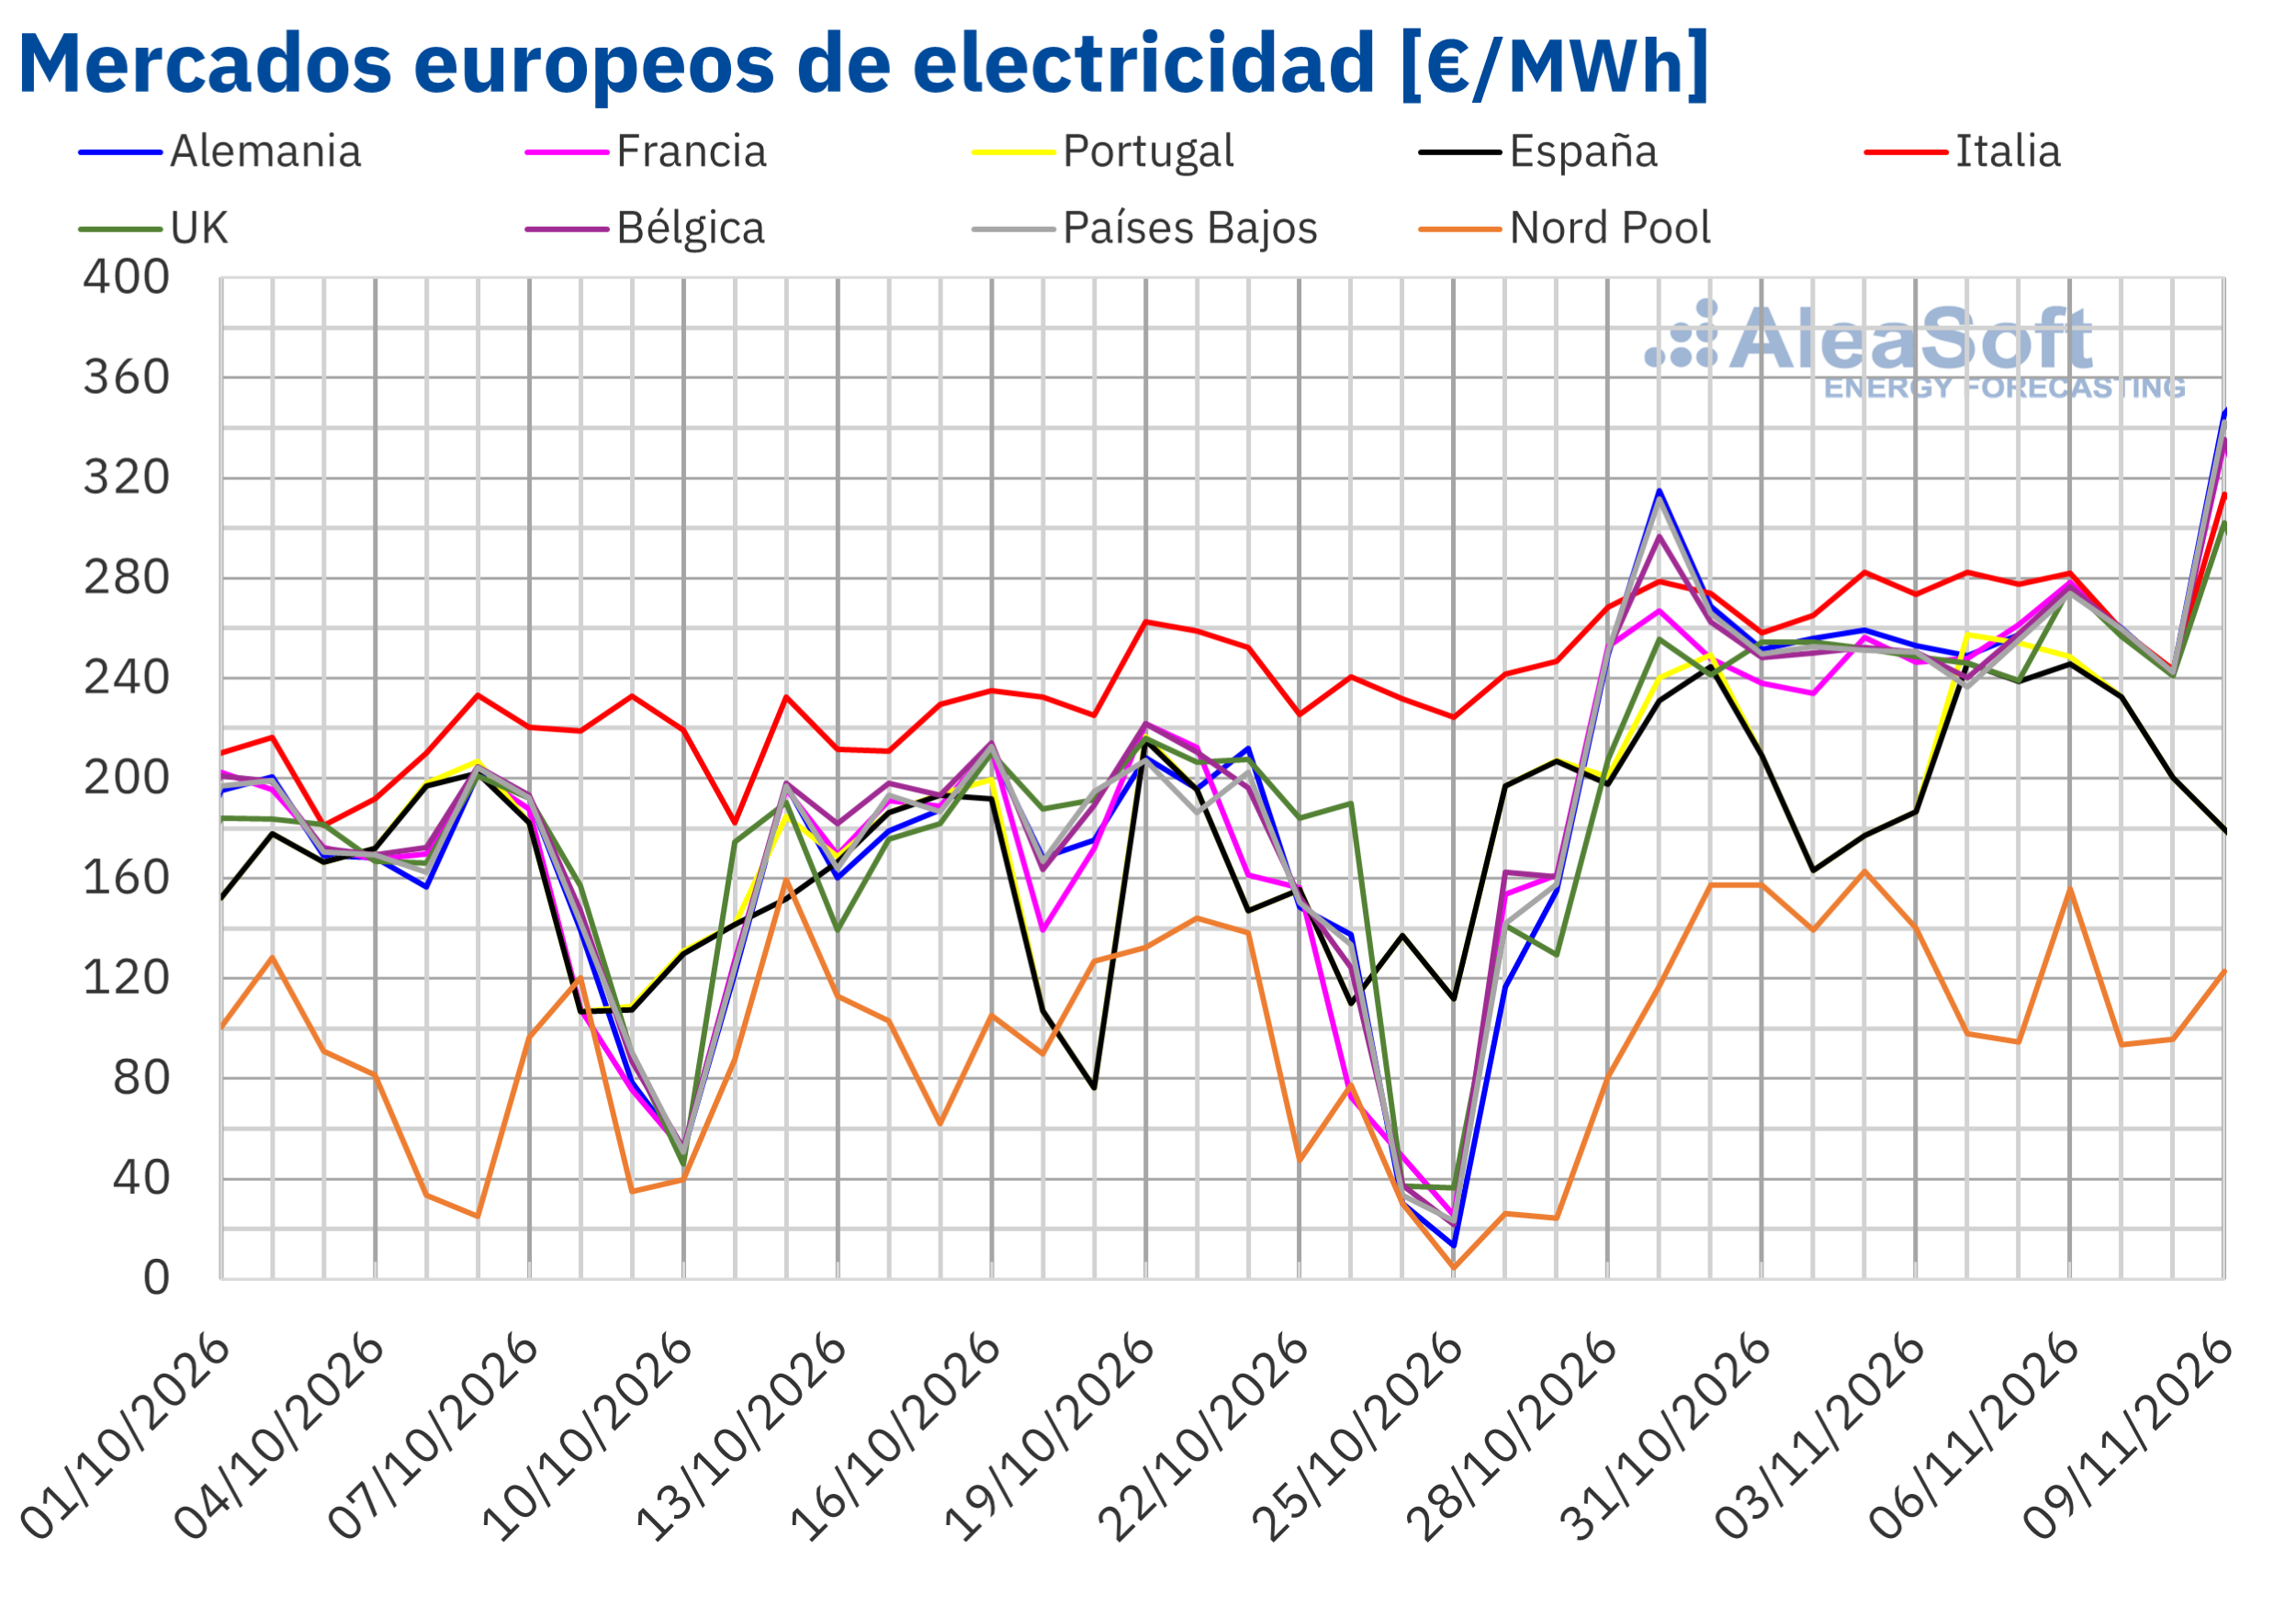
En la primera semana de noviembre, los precios subieron en los principales mercados eléctricos europeos, impulsados por el aumento de la demanda y la caída de la producción solar, pese al descenso del gas. Italia, Francia, España y Portugal registraron sus precios diarios más altos desde 2022. La fotovoltaica alcanzó récords para un día de noviembre en la península ibérica y Alemania. Los futuros de gas TTF y Brent bajaron ante las expectativas de avances diplomáticos entre Estados Unidos e Irán
Producción solar fotovoltaica y producción eólica
En la primera semana de noviembre, la producción solar fotovoltaica disminuyó en los principales mercados eléctricos europeos respecto a la semana anterior, tras los aumentos registrados en la última semana de octubre. Italia registró el mayor descenso, del 29 %, seguida de Francia, con una caída del 23 %, y Alemania, con un 22 %. En Portugal, la producción bajó un 21 %, mientras que España registró el menor descenso, del 18 %.
A pesar del descenso semanal, España, Portugal y Alemania registraron récords históricos de producción solar fotovoltaica para un día de noviembre. El 2 de noviembre, España alcanzó una producción de 156 GWh, mientras que Portugal registró 22 GWh el día 4 y Alemania, 190 GWh el día 5.
Para la semana del 9 de noviembre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a descensos de la producción en los mercados alemán, español e italiano.
En la primera semana de noviembre, la producción eólica aumentó en la península ibérica respecto a la semana anterior, tras los descensos registrados en la última semana de octubre. Portugal registró el mayor incremento, del 348 %, mientras que España alcanzó una subida del 25 %. En cambio, Italia, Francia y Alemania encadenaron su segunda semana consecutiva de descensos. Italia registró la mayor caída, del 20 %, seguida de Francia, con un 16 %, y Alemania, con un 3,1 %.
Para la semana del 9 de noviembre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican aumentos de la producción en los mercados español, portugués, italiano y francés. En cambio, la producción eólica disminuirá en el mercado alemán.
Demanda eléctrica
En la primera semana de noviembre, la demanda eléctrica aumentó en los principales mercados eléctricos europeos respecto a la semana anterior. Francia registró el mayor incremento, del 14 %, y encadenó su sexta semana consecutiva de aumentos. Le siguieron Gran Bretaña, con una subida del 9,5 %, y Alemania, con un 6,8 %. En Bélgica, la demanda creció un 4,5 %. Estos tres últimos mercados revirtieron los descensos de la semana anterior. Por su parte, Italia registró un aumento del 3,1 % y sumó su tercera semana al alza. Portugal, con un incremento del 2,6 %, encadenó su cuarta semana de crecimiento, mientras que España, con una subida del 2,1 %, acumuló tres semanas consecutivas de aumentos. En España, la celebración del festivo de Todos los Santos el lunes 2 de noviembre en varias comunidades autónomas pudo moderar el crecimiento de la demanda.
Durante la semana, las temperaturas medias descendieron en los mercados analizados respecto a la semana anterior, lo que favoreció el aumento de la demanda. Francia registró la mayor caída, de 3,5°C, seguida de Bélgica, con 3,3°C, y España, con 3,2°C. En Gran Bretaña, Portugal, Alemania e Italia, los descensos oscilaron entre los 3,1°C de Gran Bretaña y los 1,4°C de Italia.
Para la semana del 9 de noviembre, las previsiones de demanda de AleaSoft Energy Forecasting indican aumentos en los mercados británico e italiano. En cambio, la demanda disminuirá en los mercados francés, belga, alemán, portugués y español. En Bélgica, la celebración del Día del Armisticio, el miércoles 11 de noviembre, podría contribuir al descenso previsto.
Mercados eléctricos europeos
Los precios promedio semanales de los principales mercados eléctricos europeos aumentaron en la primera semana de noviembre respecto a la semana anterior. El mercado nórdico registró el mayor incremento, del 20 %, seguido del mercado británico, con una subida del 19 %, y del francés, con un 15 %. Los precios también subieron un 11 % en Alemania, un 9,1 % en Bélgica y un 8,6 % en los Países Bajos. Los mercados portugués y español registraron incrementos del 6,2 % y el 5,3 %, respectivamente, mientras que el mercado italiano presentó el menor aumento, del 3,7 %.
El mercado italiano volvió a registrar el mayor promedio semanal, de 271,46 €/MWh, mientras que el mercado nórdico presentó el menor, de 120,19 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales superaron los 200 €/MWh y estuvieron entre los 218,07 €/MWh de España y los 256,59 €/MWh de Alemania.
Por lo que respecta a los precios diarios, el lunes 2 de noviembre el mercado italiano alcanzó 282,30 €/MWh, el precio más alto de la semana entre los mercados analizados. Según los datos analizados en AleaSoft Energy Forecasting, fue el precio más elevado de este mercado desde el 17 de diciembre de 2022. Ese mismo día, el mercado nórdico registró su máximo semanal, de 162,99 €/MWh. El 4 de noviembre, los mercados portugués y español alcanzaron sus precios más altos de la semana, de 257,55 €/MWh y 246,01 €/MWh, respectivamente. En Portugal fue el precio más alto desde el 6 de abril de 2022, y en España, desde el 7 de abril de 2022. El viernes 6 de noviembre, el resto de los mercados registraron sus máximos semanales. Ese día, el mercado francés alcanzó 278,29 €/MWh, su precio más elevado desde el 18 de diciembre de 2022, y el británico, 276,50 €/MWh, el más alto desde el 23 de enero de 2025. Los mercados belga, alemán y neerlandés registraron 276,47 €/MWh, 275,64 €/MWh y 273,90 €/MWh, respectivamente.
El lunes 9 de noviembre los precios se situaron por encima de los 300 €/MWh, superando los valores máximos alcanzados la semana anterior en los mercados alemán, francés, italiano, británico, belga y neerlandés. El mercado alemán alcanzó un precio de 345,64 €/MWh y el mercado neerlandés, de 342,43 €/MWh, que fueron los más altos desde el 13 de diciembre de 2024 en estos mercados. Los precios de los mercados belga, francés e italiano fueron de 335,27 €/MWh, 334,12 €/MWh y 313,51 €/MWh, respectivamente. Estos fueron sus mayores precios desde el 17 de diciembre de 2022. El mercado británico registró un precio de 301,95 €/MWh, su precio más alto desde el 23 de enero de 2025. Por otra parte, el mercado nórdico registró el precio más bajo de la semana entre los mercados analizados, de 93,62 €/MWh, el sábado 7 de noviembre. Los mercados español y portugués registraron su mínimo semanal, de 177,06 €/MWh en ambos casos, el lunes 2 de noviembre. Con la excepción del mercado nórdico y de los dos primeros días de la semana en el mercado ibérico, los precios diarios se mantuvieron por encima de 200 €/MWh durante toda la semana.
El aumento de la demanda en todos los mercados, favorecido por el descenso de las temperaturas, y la caída de la producción solar impulsaron la subida de los precios. En Alemania, Francia e Italia, la disminución de la producción eólica también contribuyó al incremento. En cambio, el descenso de los precios del gas TTF moderó las subidas. En España y Portugal, el aumento de la producción eólica en la península ibérica también limitó el incremento de los precios.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 9 de noviembre los precios bajarán en los mercados español, portugués, francés, británico y belga, favorecidos por el aumento de la producción eólica en la península ibérica y Francia y por el descenso de la demanda en Francia, Bélgica y España. En cambio, los precios subirán en los mercados neerlandés, italiano y alemán. En Alemania, el descenso de la producción eólica favorecerá la subida.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE alcanzaron su precio de cierre máximo semanal, de 104,77 $/bbl, el lunes 2 de noviembre. Este precio ya fue un 11 % inferior al del viernes anterior. El 4 de noviembre, tras una caída del 8,7 % respecto al día anterior, estos futuros registraron su precio de cierre mínimo semanal, de 94,62 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más bajo desde el 1 de septiembre. En las dos últimas sesiones de la semana, los precios se recuperaron parcialmente. El viernes 6 de noviembre, el precio de cierre fue de 98,32 $/bbl, un 16 % inferior al del viernes anterior.
Las expectativas de un acuerdo entre Estados Unidos e Irán para poner fin a la guerra presionaron a la baja los precios durante la semana. A ello contribuyeron las informaciones sobre un borrador de acuerdo y el envío de una propuesta nuclear iraní a Washington a través de Catar. Además, la OPEP+ decidió el 1 de noviembre mantener sin cambios sus objetivos de producción de petróleo para diciembre. Sin embargo, los ataques e incidentes que afectaron a petroleros en el estrecho de Ormuz y sus alrededores continuaron durante la semana, y el riesgo de una nueva escalada militar tras las elecciones de mitad de mandato en Estados Unidos siguió presente en el mercado.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 2 de noviembre registraron su precio de cierre máximo semanal, de 94,86 €/MWh. Este precio ya fue un 8,7 % inferior al del viernes anterior. Los precios descendieron hasta el 4 de noviembre y, tras una subida del 2,9 % el jueves 5 de noviembre, volvieron a bajar el viernes 6 de noviembre. Ese día, estos futuros alcanzaron su precio de cierre mínimo semanal, de 85,59 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más bajo desde el 21 de octubre y un 18 % inferior al del viernes anterior.
Las expectativas de avances diplomáticos entre Estados Unidos e Irán también favorecieron el descenso de los precios del gas. Sin embargo, el suministro de GNL desde Catar continuó limitado, después de que el país prorrogara hasta finales de diciembre la fuerza mayor sobre sus exportaciones. Además, las reservas de gas de la Unión Europea se situaron en el 74,6 % de su capacidad el 1 de noviembre, por debajo del 82,8 % registrado un año antes.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 2 de noviembre alcanzaron su precio de cierre máximo semanal, de 90,53 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue un 1,5 % superior al del viernes anterior y el más alto desde el 17 de enero. Posteriormente, los precios descendieron en tres de las cuatro sesiones restantes. El viernes 6 de noviembre registraron su precio de cierre mínimo semanal, de 86,55 €/t, el más bajo desde el 24 de octubre y un 3,0 % inferior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 12 de noviembre, AleaSoft Energy Forecasting celebrará la edición número 71 de su serie de webinars mensuales. Esta edición pondrá el foco en el almacenamiento de energía con baterías y en la hibridación, tecnologías que ganan peso a medida que avanzan nuevos proyectos y el sistema eléctrico requiere más flexibilidad. Los ponentes abordarán la rentabilidad de las baterías y sus vías de ingresos, con especial atención al recién creado mercado de capacidad español, además de las claves para analizar y valorar proyectos de almacenamiento e hibridación. La sesión repasará también cómo han evolucionado en las últimas semanas los mercados de energía más relevantes de Europa y lo que cabe esperar de ellos durante el invierno 2026-2027. Luis Marquina de Soto, presidente de AEPIBAL, la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético, participará en el webinar por cuarto año consecutivo. Junto a él intervendrá Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Ambos formarán parte también de la mesa de análisis, que solo tendrá lugar en el webinar en español.
Fuente: AleaSoft Energy Forecasting.